SumselMedia.com, Palembang-
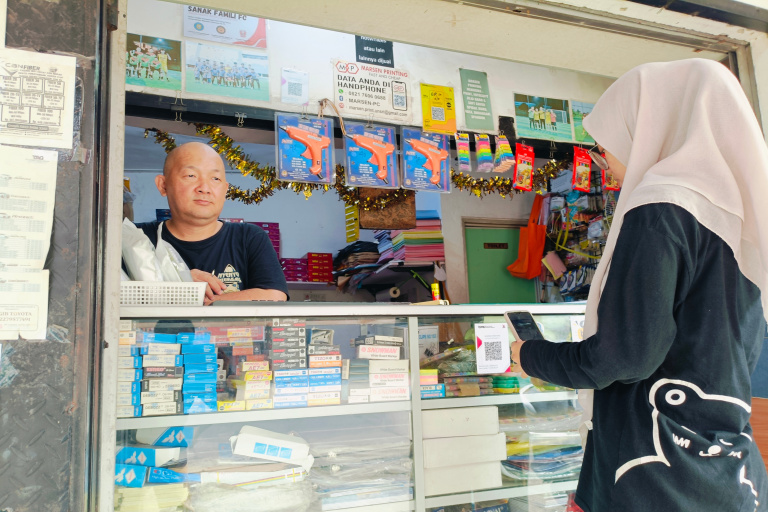
Seorang mahasiswi mengarahkan ponselnya ke kode Quick Response Code Indonesian Standard (QRIS) yang terpasang di etalase Digital Marsen Printing. Dalam hitungan detik, pembayaran selesai. Tak perlu mencari uang pas atau menunggu kembalian. Transaksi sederhana itu menjadi gambaran bagaimana teknologi pembayaran digital semakin dekat dengan aktivitas ekonomi masyarakat.
Bagi pelanggan, kemudahan tersebut mungkin hanya bagian kecil dari rutinitas. Namun, bagi Apuk, pemilik Digital Marsen Printing di sekitar Universitas Sriwijaya, perubahan cara bertransaksi itu menjadi bagian penting dalam menyesuaikan usaha dengan kebutuhan konsumen.
Sejak merintis usaha percetakan pada 2020, Apuk terus berupaya mengikuti perkembangan kebutuhan pelanggan, terutama mahasiswa yang menginginkan layanan cepat dan praktis. Kebiasaan mengirim berkas secara daring, memesan cetakan dari jarak jauh, hingga melakukan pembayaran tanpa uang tunai menjadi bagian dari perubahan layanan yang ia jalankan.
Pada 2025, Apuk mulai menggunakan layanan QRIS CIMB Niaga. Keputusan itu berangkat dari kebutuhan pelanggan yang menginginkan transaksi lebih mudah. Ia memilih CIMB Niaga karena menilai pelayanan yang diterimanya baik.
“Awalnya beberapa pelanggan menyarankan ada layanan pembayaran menggunakan QRIS. Dan saya memilih CIMB Niaga karena pelayanannya menurut saya bagus, dan ini sangat membantu usaha saya, terima kasih CIMB Niaga dan juga Bank Indonesia,” tutur Apuk kepada Sumselmedia.com di sela-sela kesibukannya, Rabu (7/10/2026).
Kini, proses pemesanan di Digital Marsen Printing dapat dilakukan lebih fleksibel. Mahasiswa mengirimkan berkas yang ingin dicetak secara daring, melakukan pembayaran melalui QRIS, kemudian menerima hasil cetakan melalui jasa kurir atau GoSend. Proses yang sebelumnya mengharuskan pelanggan datang langsung kini dapat dilakukan dengan lebih praktis.
Bagi mahasiswa dengan jadwal kuliah padat, kemudahan tersebut membantu menghemat waktu. Sementara bagi Apuk, pilihan pembayaran digital menjadi bagian dari upaya meningkatkan kenyamanan pelanggan sekaligus menyesuaikan layanan dengan perkembangan kebiasaan konsumen.
Penggunaan QRIS pun semakin menonjol dalam aktivitas usahanya. Apuk memperkirakan sekitar 60–70 persen transaksi Digital Marsen Printing kini dilakukan melalui pembayaran tersebut.
“Sekarang transaksi lebih praktis. Pelanggan tidak perlu repot menyiapkan uang tunai, dan pembayaran bisa dilakukan dengan cepat. Kalau dilihat dari transaksi sehari-hari, sekitar 60–70 persen sudah menggunakan QRIS,” katanya.
Di balik setiap transaksi, ada kebutuhan keluarga yang ikut ditopang. Pendapatan dari usaha percetakan membantu Apuk memenuhi kebutuhan rumah tangga, termasuk biaya pendidikan anak. Karena itu, kemudahan bertransaksi bukan sekadar persoalan teknologi, melainkan bagian dari upayanya menjaga kelangsungan usaha dan memenuhi tanggung jawab keluarga.
Kisah Apuk memperlihatkan bahwa digitalisasi tidak selalu bermula dari teknologi yang rumit atau investasi besar. Perubahan bisa dimulai dari kebutuhan sederhana: pelanggan menginginkan cara pembayaran yang praktis, sedangkan pelaku usaha berupaya memberikan layanan yang sesuai dengan kebiasaan konsumennya.
Dari sebuah kode QR di etalase percetakan, Apuk menemukan cara untuk membuat transaksi lebih mudah. Namun, di balik kemudahan itu, terdapat pertanyaan yang lebih luas: bagaimana digitalisasi pembayaran dapat memberikan manfaat nyata bagi jutaan pelaku usaha kecil yang menjadi bagian penting perekonomian Indonesia?
Dari Etalase Usaha ke Ekosistem Ekonomi Digital
QRIS merupakan standar pembayaran menggunakan kode QR yang memungkinkan konsumen melakukan pembayaran melalui berbagai aplikasi pembayaran yang mendukungnya. Bagi pelaku usaha mikro, kecil, dan menengah (UMKM), sistem ini memberikan alternatif pembayaran nontunai yang praktis dan dapat membantu mengurangi ketergantungan pada uang tunai.
Meski demikian, keberhasilan digitalisasi tidak cukup diukur dari banyaknya kode QR yang terpasang. Hal yang tidak kalah penting ialah seberapa aktif teknologi tersebut digunakan dan sejauh mana manfaatnya dirasakan dalam kegiatan usaha sehari-hari.
Kepala Perwakilan Bank Indonesia Provinsi Sumatera Selatan, Bambang Pramono, menegaskan pentingnya mendorong penggunaan QRIS secara aktif dan berkelanjutan agar manfaat digitalisasi pembayaran semakin dirasakan masyarakat.
“Perkembangan tersebut menunjukkan bahwa QRIS semakin luas dimanfaatkan dalam kegiatan ekonomi masyarakat, termasuk oleh pelaku UMKM,” ujarnya.
Hingga Agustus 2026, jumlah merchant QRIS di Sumatera Selatan tercatat mencapai 1,26 juta, tumbuh 25,80 persen secara tahunan. Sementara itu, nominal transaksi QRIS mencapai Rp16,5 triliun, meningkat 13,20 persen dibandingkan periode yang sama tahun sebelumnya.
Data tersebut menggambarkan semakin luasnya pemanfaatan pembayaran digital dalam aktivitas ekonomi di Sumatera Selatan. Namun, pertumbuhan jumlah merchant dan nilai transaksi perlu diikuti penggunaan yang konsisten agar digitalisasi benar-benar mendukung kegiatan usaha.
“Ke depan, Bank Indonesia tidak hanya berfokus pada penambahan merchant QRIS, tetapi juga mendorong peningkatan penggunaan QRIS secara aktif dan berkelanjutan agar digitalisasi pembayaran dapat memberikan manfaat nyata bagi kegiatan ekonomi di Sumatera Selatan,” ujar Bambang.
Bagi UMKM, manfaat pembayaran digital juga dapat berkaitan dengan pengelolaan keuangan. Riwayat transaksi membantu pelaku usaha menelusuri penerimaan dan melakukan pencocokan transaksi. Apabila dipadukan dengan pencatatan yang tertib, informasi tersebut dapat membantu pemilik usaha memahami arus kas secara lebih teratur.
Pencatatan transaksi juga berpotensi menjadi salah satu informasi pendukung ketika pelaku usaha mengajukan pembiayaan formal. Meski demikian, rekam jejak transaksi digital bukan jaminan persetujuan pembiayaan karena keputusan tetap bergantung pada penilaian dan kebijakan lembaga keuangan masing-masing.
“Dalam jangka panjang, rekam jejak transaksi digital berpotensi mendukung penilaian kelayakan usaha oleh lembaga keuangan, sehingga membuka peluang bagi UMKM untuk memperoleh akses pembiayaan formal,” kata Bambang.
Bank Indonesia juga mendorong pelaku UMKM memperkuat pencatatan keuangan, antara lain melalui Sistem Informasi Aplikasi Pencatatan Informasi Keuangan (SIAPIK). Dengan demikian, digitalisasi pembayaran dapat berjalan beriringan dengan peningkatan kualitas pengelolaan keuangan, pemanfaatan perdagangan elektronik, dan akses pembiayaan yang sesuai kebutuhan.
Bagi Apuk, penggunaan QRIS menjadi salah satu langkah untuk menyesuaikan layanan dengan kebutuhan pelanggan. Sementara dalam skala yang lebih luas, peningkatan pemanfaatan pembayaran digital dapat menjadi bagian dari upaya memperkuat ekosistem ekonomi yang semakin inklusif.
Teknologi Membantu, Pengelolaan Usaha Tetap Menentukan
Kemudahan pembayaran digital tidak serta-merta menghilangkan seluruh tantangan UMKM. Pelaku usaha tetap perlu menjaga kualitas produk atau layanan, mengendalikan biaya, mengelola arus kas, dan menyusun strategi pemasaran agar mampu bertahan di tengah persaingan.
Kepala Otoritas Jasa Keuangan Provinsi Sumatera Selatan, Arifin Susanto, menekankan bahwa digitalisasi perlu ditempatkan sebagai sarana untuk memperkuat usaha, bukan sebagai tujuan akhir.
“Digitalisasi adalah alat, sementara kemampuan mengelola bisnis tetap menjadi fondasi utama untuk naik kelas,” ujar Arifin.
Pembayaran digital dapat membantu transaksi menjadi lebih praktis dan menyediakan riwayat penerimaan. Namun, manfaat tersebut akan lebih optimal apabila pelaku usaha mampu membaca catatan keuangan dan menggunakannya sebagai dasar pengambilan keputusan.
Dalam konteks ini, perjalanan Apuk menunjukkan bahwa kemampuan beradaptasi dengan kebutuhan pelanggan merupakan salah satu bagian dari daya saing usaha. QRIS menyediakan pilihan pembayaran yang praktis, tetapi keberlanjutan bisnis tetap membutuhkan pengelolaan yang disiplin, pelayanan yang baik, dan kemampuan membaca peluang pasar.
Arifin berharap semakin banyak UMKM di Sumatera Selatan dan Indonesia mampu berkembang melalui pemanfaatan teknologi yang disertai peningkatan literasi serta kesadaran terhadap keamanan digital.
“Selamat sekali lagi, semoga banyak UMKM di Sumatera Selatan bahkan Indonesia terus naik kelas berkat digitalisasi dan tentu kami mendorong perbankan untuk terus melakukan upaya literasi dan memperkuat keamanan digitalisasi,” harapnya.
Pandangan tersebut mengingatkan bahwa transformasi digital perlu disertai pemahaman mengenai keamanan bertransaksi, perlindungan data, dan kewaspadaan terhadap penipuan. Kemudahan layanan harus berjalan beriringan dengan kemampuan pengguna mengenali risiko yang mungkin muncul.
Sementara itu, pengamat ekonomi, Prof. Dr. Sri Rahayu, SE., MM., menilai pembayaran digital merupakan bagian dari perubahan cara UMKM melayani konsumen dan mengembangkan bisnis. Menurutnya, perbankan tidak hanya memiliki peran dalam menghimpun dana masyarakat, tetapi juga dapat berkontribusi terhadap pertumbuhan ekonomi melalui layanan yang mendukung kebutuhan pelaku usaha.
Ia mengapresiasi pemanfaatan layanan QRIS CIMB Niaga di Digital Marsen Printing sebagai salah satu bentuk dukungan terhadap digitalisasi transaksi UMKM.
“Dan saya apresiasi CIMB Niaga karena layanannya dan membantu proses digitalisasi pembayaran Marsen Printing yang pada gilirannya membantu UMKM naik kelas,” urainya.
Sri Rahayu menambahkan, pengembangan UMKM perlu dilakukan melalui pendekatan ekosistem. Kolaborasi antara Bank Indonesia, perbankan, pemerintah, komunitas, dan pelaku usaha dibutuhkan agar digitalisasi tidak berhenti pada penyediaan teknologi, tetapi juga mendorong peningkatan kapasitas bisnis.
Dalam perspektif tersebut, QRIS bukan sekadar alat pembayaran, melainkan salah satu sarana bagi UMKM untuk menyesuaikan diri dengan perubahan perilaku konsumen. Ketika pelanggan menginginkan layanan yang cepat, praktis, dan fleksibel, kemampuan beradaptasi dapat menjadi bagian dari daya saing.
Namun, teknologi perlu diikuti kualitas layanan, pengelolaan keuangan yang baik, serta strategi pemasaran yang tepat agar kemudahan transaksi benar-benar mendukung perkembangan usaha.
Keberhasilan digitalisasi UMKM, dengan demikian, tidak cukup diukur dari banyaknya transaksi nontunai. Ukuran lainnya ialah kemampuan pelaku usaha memanfaatkan teknologi untuk meningkatkan kualitas layanan, memperkuat pencatatan keuangan, memahami kebutuhan pelanggan, dan mengembangkan pasar secara berkelanjutan.
Melangkah Bersama, Bertumbuh Bersama
Perjalanan Apuk menunjukkan bagaimana manfaat layanan keuangan dapat bermula dari kebutuhan yang dekat dengan kehidupan masyarakat. Seorang mahasiswa membutuhkan cara pembayaran yang praktis. Seorang pelaku usaha ingin melayani pelanggan dengan lebih mudah. Ketika kedua kebutuhan tersebut bertemu, teknologi memperoleh makna nyata dalam aktivitas ekonomi sehari-hari.
Bagi CIMB Niaga, yang memasuki usia ke-71 pada 2026, semangat Advancing Customers & Society menemukan relevansinya ketika layanan keuangan mampu menjawab kebutuhan nasabah sekaligus mendukung aktivitas ekonomi masyarakat.
Pengalaman Apuk memperlihatkan bagaimana layanan pembayaran digital menjadi bagian dari keseharian UMKM. Ia memilih QRIS CIMB Niaga karena menilai pelayanan yang diterimanya baik, kemudian memanfaatkan layanan tersebut untuk memenuhi kebutuhan pelanggan yang semakin mengutamakan kemudahan.
Kisah ini bukan berarti satu kode QRIS dengan sendirinya menjamin sebuah usaha tumbuh lebih besar. Perkembangan bisnis tetap dipengaruhi berbagai faktor, mulai dari kualitas layanan, kemampuan mengelola keuangan, hingga ketahanan menghadapi persaingan. Namun, akses terhadap layanan yang sesuai kebutuhan dapat membantu pelaku usaha bekerja lebih efisien dan beradaptasi dengan perubahan.
Di Bumi Sriwijaya, harapan itu tumbuh dari hal sederhana, pelanggan yang dapat membayar dengan mudah, pelaku usaha yang terus menyesuaikan diri, dan layanan keuangan yang mendukung kebutuhan nyata masyarakat.
Pada akhirnya, kemajuan tidak hanya diukur dari seberapa canggih teknologi yang digunakan, tetapi juga dari seberapa jauh teknologi tersebut membantu manusia menjalankan aktivitasnya dengan lebih baik.
Dari satu QRIS di etalase percetakan, Apuk melanjutkan langkahnya membangun usaha yang lebih adaptif. Sebuah perubahan sederhana yang menunjukkan bahwa ketika inovasi menjawab kebutuhan nyata, manfaatnya dapat dirasakan bukan hanya oleh pelanggan dan pelaku usaha, tetapi juga oleh keluarga yang menggantungkan harapan pada keberlangsungan usaha tersebut. (Sugiarto)